JAKARTA – Kamis siang, 28 Mei 2026, saham Wilmar International tergelincir di Bursa Efek Singapura. Dalam beberapa jam, harganya sempat terjun 11 persen, kejatuhan harian terdalam dalam hampir enam tahun. Pemicunya bukan gagal panen, bukan pula kapal tenggelam.
Dua hari sebelumnya, di Jakarta, Menteri Keuangan Purbaya Yudhi Sadewa membenarkan bahwa anak usaha Wilmar dan Musim Mas termasuk dalam sepuluh eksportir minyak sawit yang diselidiki karena dugaan memanipulasi nilai ekspor. Modusnya, kata Purbaya, menjual minyak ke perusahaan dagang di Singapura yang masih satu grup, dengan harga jauh di bawah harga sebenarnya. “Walaupun namanya keren, under-invoicing dan lain-lain, tapi basically nipu,” ujarnya.
Kabar itu menyiram bensin ke cerita lama yang tak pernah benar-benar padam: sawit boleh tumbuh di tanah Indonesia, tetapi yang berkuasa adalah Malaysia dan Singapura. Kita yang menanam, tetangga yang memanen.
Datanesia menguji cerita itu dengan angka: proyeksi produksi Departemen Pertanian Amerika Serikat (USDA), peta kepemilikan kilang, catatan perdagangan UN Comtrade sebelas tahun, harga referensi Kementerian Perdagangan selama 22 bulan, dan dokumen penyerahan lahan Satgas Penertiban Kawasan Hutan. Hasilnya, cerita itu setengah benar. Dan separuh yang keliru justru lebih menarik.
Kebun di Sini, Timbangan di Sana
Mulai dari yang paling kasatmata: pohonnya. Musim 2025/26, USDA memperkirakan produksi minyak sawit dunia mencapai rekor 80,7 juta ton. Indonesia menyumbang 46,7 juta ton, sekitar 58 persen. Malaysia 20 juta ton, seperempatnya. Singapura? Nol. Negeri kota itu tak punya sejengkal pun kebun sawit.
Jadi, kalau ukurannya tandan buah segar, Indonesia adalah juragan tanpa saingan. Masalahnya, juragan ini tidak memegang timbangan.
Harga minyak sawit dunia dibentuk di Kuala Lumpur, lewat kontrak berjangka minyak sawit mentah (FCPO) di Bursa Malaysia Derivatives yang beroperasi sejak Oktober 1980. Sepanjang 2025, volume kontrak yang berpindah tangan di sana setara 490 juta ton. Bursa minyak sawit Indonesia, yang baru diresmikan pada Oktober 2023, hanya mencatat sekitar 152 ribu ton. Selisihnya lebih dari 3.000 kali.
Angka 490 juta ton itu enam kali produksi sawit dunia setahun. Itulah watak pasar berjangka: yang diperdagangkan bukan minyaknya, melainkan janji harganya. Dan janji itu dicatat dalam ringgit.
Indonesia ibarat petani yang panennya paling banyak di kampung, tetapi harga gabah tetap diumumkan dari pengeras suara di kampung sebelah. Badan Pengawas Perdagangan Berjangka Komoditi sendiri mengakuinya saat meluncurkan bursa CPO pada 2023: selama ini harga acuan Indonesia berpatokan pada Malaysia dan Rotterdam.
Ada satu detail yang jarang dibicarakan. Sejak April 2021, minyak yang diserahkan untuk memenuhi kontrak FCPO wajib bersertifikat Malaysian Sustainable Palm Oil. Artinya, minyak sawit Indonesia praktis tak bisa ikut ditimbang di timbangan yang menentukan harganya sendiri.
Apakah ini hasil persekongkolan? Bukan. Dominasi Kuala Lumpur lahir dari likuiditas yang ditabung lebih dari empat dekade. Pedagang datang karena pedagang lain sudah ada di sana. Jakarta berencana membuka bursa komoditas baru pada awal 2027 dengan perdagangan wajib, tetapi para analis memperkirakan bursa itu pada awalnya hanya akan menjadi acuan dalam negeri, misalnya untuk menghitung bea keluar.
Kotak Pos di Singapura
Kalau Kuala Lumpur memegang timbangan, Singapura memegang pintu gudang. Di sinilah cerita “dikuasai tetangga” menemukan pijakan paling kokohnya.
Rantai pasok sawit Indonesia berbentuk jam pasir. Di bagian bawah, lebar dan ramai: 187 grup memiliki kebun, 178 grup memiliki pabrik kelapa sawit, belum termasuk ratusan ribu petani swadaya. Sepuluh grup terbesar di tingkat pabrik hanya menguasai kurang dari 16 persen lahan tertanam. Lalu jam pasir itu menyempit di leher. Hanya 25 grup yang memiliki kilang pemurnian, dan tiga di antaranya menguasai lebih dari separuh kapasitas.
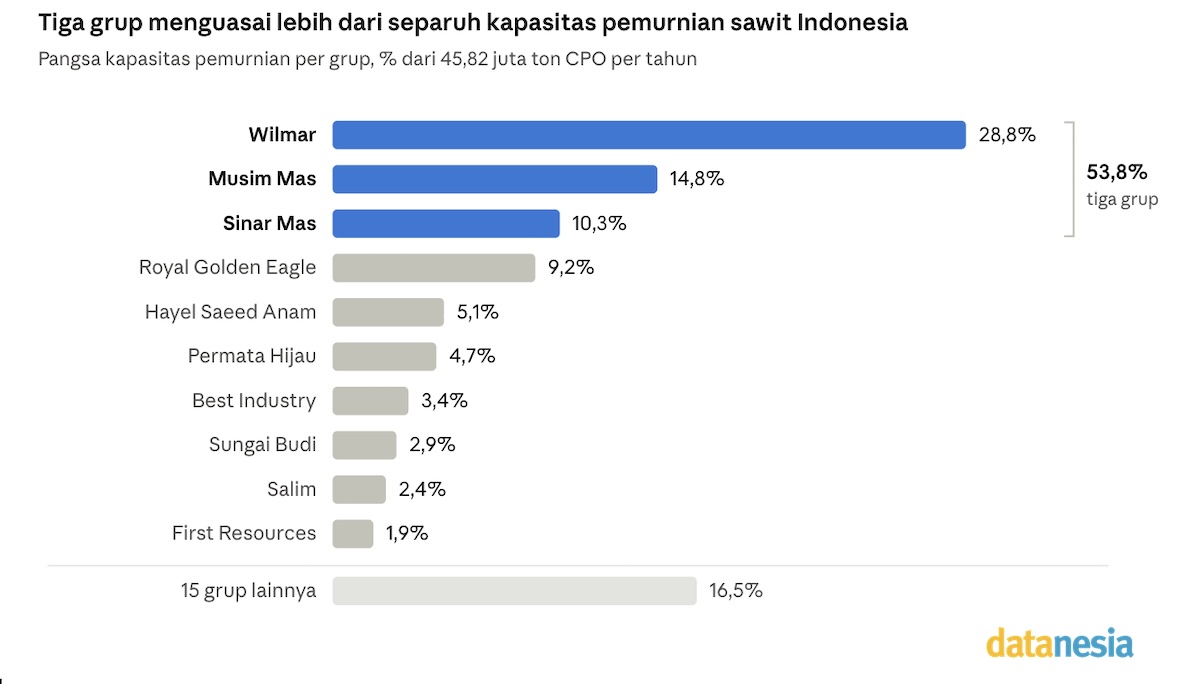
Wilmar, Musim Mas, dan Sinar Mas lewat Golden Agri-Resources, ketiganya berinduk di Singapura. Hampir semua minyak dari ratusan pabrik di hulu harus melewati leher sempit itu sebelum sampai ke pasar dunia. Siapa menguasai leher, ia menentukan siapa boleh lewat.
Tetapi tengoklah siapa yang duduk di balik meja. Golden Agri-Resources dikendalikan Flambo International milik keluarga Widjaja. Musim Mas milik keluarga Bachtiar Karim, yang usahanya bermula di Medan. Apical dan Asian Agri berada di bawah Royal Golden Eagle milik Sukanto Tanoto. Indofood Agri milik Grup Salim. Bumitama milik keluarga Lim Hariyanto dari Grup Harita. Semuanya nama Indonesia.
Pengecualian terbesar adalah Wilmar. Pemegang saham utamanya Kuok Group, keluarga asal Malaysia, sekitar 27 persen, dan raksasa agribisnis Amerika Serikat, Archer-Daniels-Midland, sekitar 22 persen. Salah satu pendirinya, Martua Sitorus dari Indonesia, telah melepas sebagian besar sahamnya kepada ADM.
Malaysia sendiri bermain di lantai bawah jam pasir. Sime Darby, Kuala Lumpur Kepong, IOI, Genting, dan FELDA lewat Eagle High Plantations menanam dan mengolah di Sumatra serta Kalimantan. Data lebih dari satu dekade lalu menyebut perusahaan Malaysia menguasai sekitar dua juta hektare, kira-kira seperempat kebun sawit nasional saat itu. Besar, tetapi tetap minoritas, dan mereka bukan penguasa pintu ekspor.
Lalu mengapa para taipan Indonesia memilih alamat di Singapura? Jawabannya tidak rahasia. Program Global Trader Singapura menawarkan tarif pajak konsesi 5, 10, atau 15 persen atas penghasilan dagang yang memenuhi syarat. Pajak penghasilan badan di Indonesia 22 persen. Ditambah bursa saham, perbankan dagang, dan arbitrase yang dipercaya pasar.
Singapura, dengan kata lain, lebih mirip kotak pos ketimbang tuan tanah. Yang pindah ke sana bukan kebunnya, melainkan papan namanya.
Kapal Berlayar Lurus, Faktur Berbelok
Di kotak pos itulah, menurut pemerintah, uang negara bocor.
Skemanya digambarkan Purbaya dengan sederhana. Kapal berangkat dari pelabuhan Indonesia langsung ke negara pembeli, misalnya Amerika Serikat. Namun di atas kertas, minyak itu lebih dulu “dijual” ke perusahaan dagang di Singapura dengan harga murah, lalu dijual lagi ke pembeli akhir dengan harga pasar. “Dia kirim Singapura, pakai perusahaan trading, mana perusahaannya dia sendiri,” kata Purbaya. Selisih kedua faktur menjadi laba di Singapura, yang tarif pajaknya jauh lebih ringan.
Kementerian Keuangan menyebut harga yang dilaporkan rata-rata hanya separuh harga di negara tujuan. Satu contoh yang diungkap: ekspor senilai US$2,6 juta menurut catatan Indonesia tercatat sebagai impor US$4,2 juta di Amerika. Presiden Prabowo Subianto bahkan menyebut kerugian akibat praktik semacam ini di seluruh sektor sumber daya alam mencapai US$900 miliar dalam 34 tahun.
Industri tidak membantah. “Praktik itu memang ada,” kata Fadhil Hasan, Ketua Bidang Luar Negeri Gabungan Pengusaha Kelapa Sawit Indonesia (GAPKI).
Datanesia lalu memeriksa jejaknya lewat data cermin, yakni membandingkan catatan ekspor Indonesia dengan catatan impor negara tujuan untuk barang yang sama. Kalau faktur memang dipangkas separuh, catatan negara tujuan semestinya kira-kira dua kali catatan Indonesia.
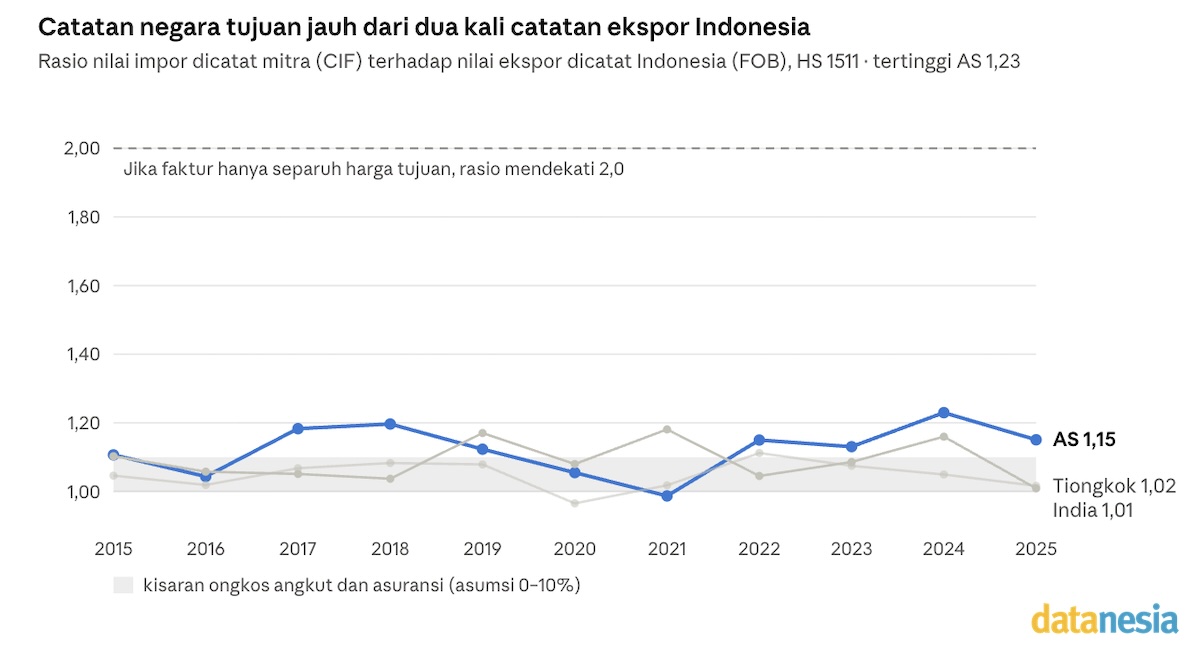
Garis itu tak pernah mendekati angka dua. Catatan India dan Tiongkok sebagian besar hanya lebih tinggi sebesar ongkos angkut dan asuransi. Amerika Serikat yang paling menonjol. Ketika dibandingkan dengan basis harga yang sama, yaitu harga di atas kapal (FOB), nilai versi Amerika 7 sampai 16 persen lebih tinggi daripada versi Indonesia sepanjang 2022–2025. Nilainya sekitar US$106 juta hingga US$208 juta per tahun, hanya untuk jalur Amerika.
Jadi kebocorannya nyata, tetapi ukurannya sekitar sepersepuluh, bukan separuh. Angka 50 persen mungkin berlaku untuk pengapalan atau perusahaan tertentu yang tenggelam di dalam rata-rata nasional. Untuk membuktikannya, penyidik butuh dokumen per transaksi, bukan statistik tahunan.
Ada satu temuan lain. Pada 2015–2020, Indonesia mencatat ekspor ke Singapura senilai US$234 juta hingga US$444 juta per tahun, sementara Singapura hanya mencatat sebagian kecilnya sebagai impor dari Indonesia. Sejak 2021 jalur itu menyusut tajam, sebagian tahun di bawah US$70 juta. Kini kapal tercatat langsung ke negara tujuan; yang singgah di Singapura tinggal kertasnya.
Pagar Setinggi Mata Kaki
Pertanyaan berikutnya, mengapa faktur murah bisa lolos bertahun-tahun? Bukankah pemerintah punya harga patokan?
Punya. Setiap bulan Kementerian Perdagangan menetapkan harga referensi minyak sawit mentah. Angka ini menjadi dasar bea keluar dan pungutan ekspor. Logikanya, harga referensi berfungsi sebagai pagar: faktur yang mencantumkan harga di bawahnya akan langsung mencolok. GAPKI pun berpendapat begitu.
Datanesia membandingkan nilai rata-rata ekspor CPO per ton dari data UN Comtrade dengan harga referensi bulanan, dari Oktober 2024 sampai Juli 2026. Hasilnya mengejutkan: selama 21 bulan yang datanya lengkap, nilai ekspor selalu berada di atas harga referensi. Selisihnya 3 sampai 21 persen, dengan median 15 persen. Tak sekali pun pagar itu tersentuh.
Ternyata yang bermasalah pagarnya. Ambil contoh harga referensi Oktober 2026. Rata-rata harga di bursa Indonesia US$938,89 per ton, di Malaysia US$1.145,42, dan di Rotterdam US$1.526,56. Karena selisihnya terlalu lebar, aturan Kementerian Perdagangan hanya memakai dua angka yang paling dekat dengan nilai tengah, yaitu Indonesia dan Malaysia. Rotterdam dibuang. Hasilnya US$1.042,15 per ton, sekitar 9 persen di bawah harga Malaysia.
Persoalannya, harga di bursa Indonesia sudah tertekan oleh bea keluar dan pungutan ekspor itu sendiri. Patokan yang dihitung dari harga yang tertekan akan ikut rendah. Ibarat pagar setinggi mata kaki: tak ada yang tersandung, tetapi juga tak ada yang tertahan. Faktur yang jauh di bawah harga dunia tetap bisa melenggang, asal masih di atas lantai.
Kewajiban melapor ke badan ekspor baru sejak Juni 2026 juga belum mengubah pola. Selisih nilai ekspor terhadap harga referensi pada Juni dan Juli 2026 sebesar 14–17 persen, sama dengan bulan-bulan sebelumnya.
Negara Turun Gunung
Setelah bertahun-tahun menjadi penonton, negara kini masuk lapangan dengan sepatu bot.
Pertama, lewat pengadilan. Pada 15 September 2025, Mahkamah Agung membatalkan vonis lepas atas Wilmar Group, Musim Mas Group, dan Permata Hijau Group dalam perkara korupsi fasilitas ekspor minyak sawit 2021–2022. Ketiganya diwajibkan membayar uang pengganti total Rp17,7 triliun: Wilmar Rp11,88 triliun, Musim Mas Rp4,89 triliun, dan Permata Hijau Rp937,5 miliar. Ironisnya, tiga hakim yang semula membebaskan mereka di tingkat pertama ditangkap karena dugaan suap.
Kedua, lewat pintu ekspor. Pada 20 Mei 2026 Presiden Prabowo mengumumkan PT Danantara Sumberdaya Indonesia (DSI), anak usaha Danantara. Sejak 1 Juni 2026 setiap eksportir sawit wajib melapor kepadanya, dan paling lambat 1 Januari 2027 hanya BUMN yang ditunjuk yang boleh mengekspor. Danantara mengklaim langkah ini bisa menambah nilai ekspor komoditas sekitar US$5 miliar per tahun, angka yang belum diuji pihak independen.
Pelaku usaha cemas. “Karena para eksportir selama ini punya pasar masing-masing, kita berharap jangan sampai justru ekspor kita turun,” kata Ketua Umum GAPKI Eddy Martono. Kecemasan itu beralasan: per Mei 2026 tercatat 11.231 persetujuan ekspor aktif milik 76 perusahaan. Itu pekerjaan raksasa bagi lembaga yang baru lahir.
Ketiga, lewat lahan. Sejak Februari 2025, Satgas Penertiban Kawasan Hutan telah menyerahkan 4,12 juta hektare kepada BUMN PT Agrinas Palma Nusantara. Banyak yang mengira negara sedang merebut kembali kebun para taipan. Datanya bercerita lain.
Dari seluruh lahan itu, hanya bekas kebun Duta Palma milik Surya Darmadi, sekitar 222 ribu hektare atau 5 persen, yang jelas berasal dari grup taipan, dan itu pun lewat perkara korupsi. Sisanya datang dari ratusan perusahaan menengah, rata-rata 1.700 sampai 2.600 hektare per perusahaan, serta dari izin konsesi hutan yang dicabut. Grup besar seperti Salim Ivomas Pratama dan Astra Agro Lestari disanksi denda, masing-masing Rp2,33 triliun dan Rp571 miliar, tanpa kehilangan kebunnya.
Jaring Satgas, dengan kata lain, lebih banyak menangkap ikan sedang ketimbang paus. Dan hasil tangkapannya terkumpul di satu keranjang. Lahan sawit Agrinas yang sudah terverifikasi, 850 ribu hektare, kini sekitar 1,7 kali luas Golden Agri-Resources, grup swasta terbesar. Konsentrasi tidak berpindah dari taipan ke negara; ia bertambah satu pemain raksasa baru.
Ada ironi terakhir. Ketika ekspor Indonesia diperketat dan minyak sawit makin banyak diserap biodiesel B50, pembeli dunia menoleh ke Kuala Lumpur. Lembaga riset Oil World memperkirakan ekspor Indonesia turun hampir tiga juta ton pada 2027, sementara ekspor Malaysia stabil sekitar 16 juta ton. Upaya merebut kendali bisa saja malah menebalkan peran tetangga.
Bukan Dicuri, tapi Dititipkan
Jadi, siapa menguasai sawit dunia?
Bukan Malaysia, setidaknya bukan dalam arti merampas. Kuala Lumpur memegang timbangan karena pasar memilih timbangan itu sejak empat dekade lalu. Bukan pula Singapura. Negeri itu menyediakan alamat, bank, dan tarif pajak yang ramah, lalu membiarkan pihak lain memanfaatkannya.
Yang memanfaatkan sebagian besar justru nama-nama yang akrab di telinga kita. Segelintir grup, kebanyakan milik keluarga Indonesia, menguasai leher jam pasir rantai pasok, menaruh papan nama di Singapura, dan, jika dugaan pemerintah terbukti, ikut menitipkan sebagian labanya di sana.
Cerita “dikuasai asing” terasa nyaman karena telunjuknya mengarah ke luar pagar. Data menunjuk ke dalam rumah. Pertanyaan yang lebih berguna bukan “siapa tetangga yang menguasai kita”, melainkan “siapa yang bisa dimintai pertanggungjawaban”.
Untuk menjawabnya, setidaknya tiga pintu perlu dibuka: data transaksi ekspor yang kini mengalir ke DSI, daftar pemilik manfaat para eksportir, dan daftar mitra yang menggarap jutaan hektare lahan Agrinas. Selama pintu-pintu itu tertutup, sawit Indonesia akan tetap seperti sekarang: tumbuh di ladang kita, ditimbang di kampung sebelah, dan untungnya dicatat entah di mana.
Sawit kita tidak dicuri tetangga. Ia dititipkan, oleh orang-orang yang kita kenal namanya.