JAKARTA – Kalau Anda terbang melintasi langit Riau atau Kalimantan Tengah, pemandangannya akan seragam, lautan hijau pohon kelapa sawit yang berbaris rapi bagai batalyon militer, sesekali diselingi kepulan asap pekat sisa pembukaan lahan. Namun, jika Anda ingin mencari di mana hasil keringat dari jutaan hektare lahan itu mengendap, jangan repot-repot menyisir gedung-gedung perkantoran di Sudirman atau Thamrin. Terbanglah sedikit ke utara. Anda akan menemukannya di balik kaca-kaca gedung pencakar langit di Orchard Road, Singapura, atau di kawasan segitiga emas Kuala Lumpur.
Bukan Soal Gengsi, Ini Perkara ‘Cost of Fund’
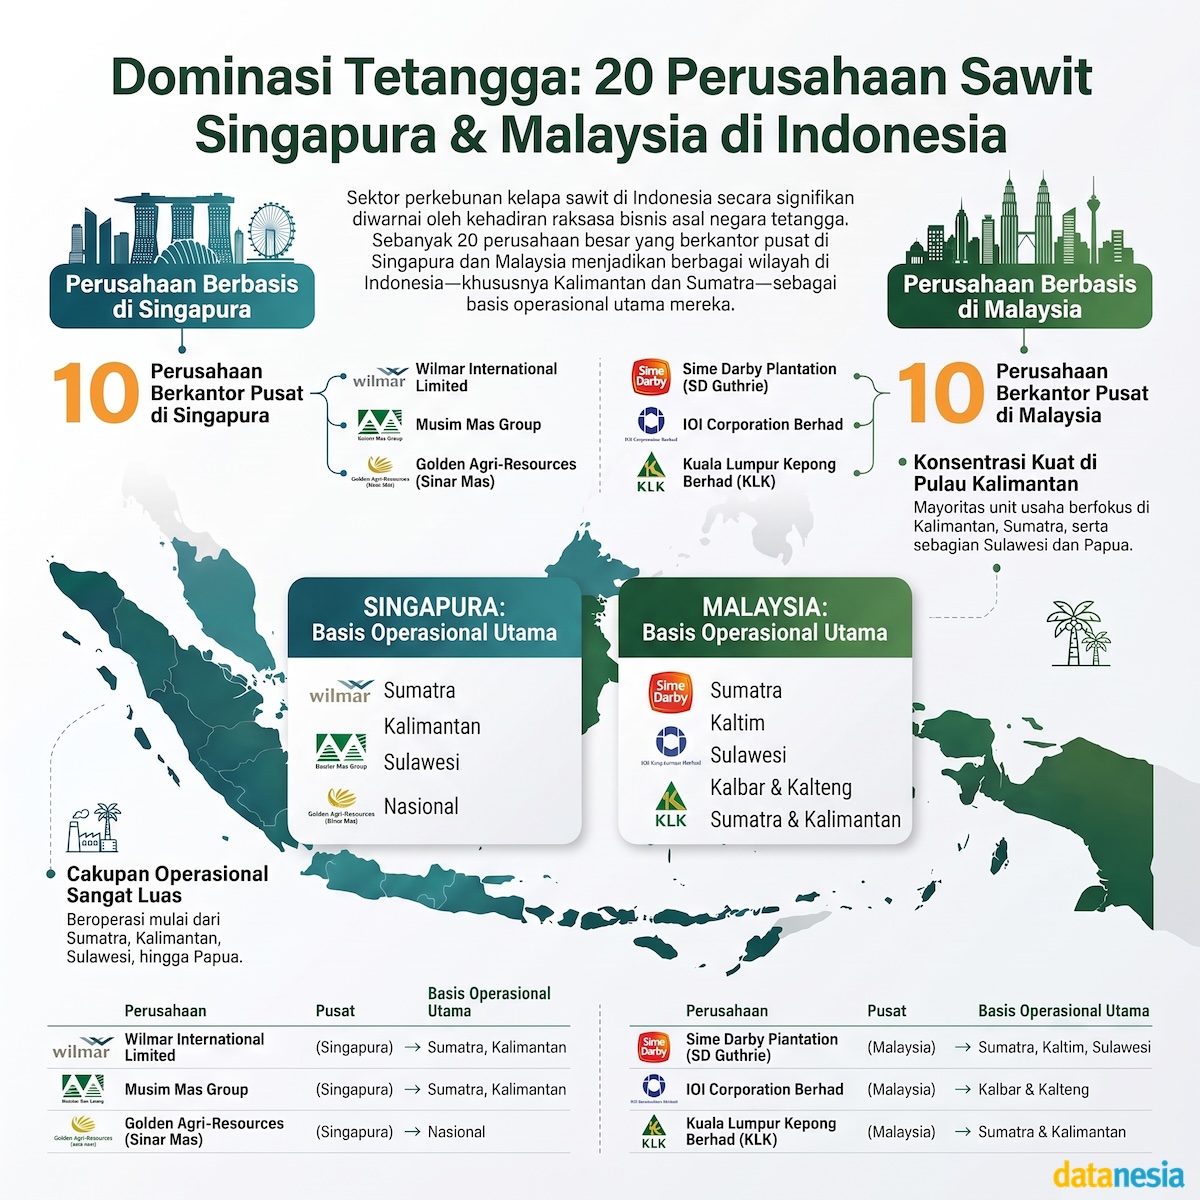
Mengapa dari sekitar 20 grup konglomerasi raksasa penguasa sawit Nusantara, banyak yang lebih betah mendaftarkan holding company atau mendirikan markas besarnya di negeri tetangga?
Jawabannya bukan sekadar soal gengsi crazy rich yang ingin ngopi santai di Marina Bay. Ini murni kalkulasi perut dan otak kiri, di mana cost of fund menjadi panglima. Jangan naif, membangun pabrik kelapa sawit, mengakuisisi lahan baru, atau sekadar melakukan replanting butuh Capital Expenditure (Capex) yang masif, seringkali triliunan rupiah. Jika para taipan ini meminjam dari bank lokal di Jakarta, mereka harus berhadapan dengan struktur suku bunga yang bikin jidat para Direktur Keuangan berkerut. Sebaliknya, di Singapura atau Malaysia, akses pendanaan jauh lebih murah dengan stabilitas hukum yang tak bisa diintervensi oleh politisi lokal. Dengan bunga pinjaman yang rendah, Return on Investment (ROI) yang diproyeksikan di atas kertas Excel otomatis melonjak drastis. Selisih bunga dua atau tiga persen saja sudah cukup untuk menyelamatkan cash flow dan memoles laporan keuangan tahunan.
Akrobat Akuntansi Bernama ‘Transfer Pricing’
Lalu, masuklah kita pada keajaiban akuntansi yang menjadi rahasia umum di lantai bursa: transfer pricing. Skemanya klasik tapi tak pernah gagal. Kebun dan buruhnya ada di Sumatra, tapi Minyak Sawit Mentah (CPO) yang dihasilkan dijual dengan harga “persaudaraan” ke anak perusahaan afiliasi di Singapura.
Di titik inilah sulap terjadi. Singapura negara bagian yang tak punya satu batang pun pohon sawit bertindak sebagai global trader. Anak usaha di sana kemudian menjual CPO tersebut ke pasar Eropa atau Tiongkok dengan harga pasar yang sesungguhnya. Hasilnya? Capital gain dan margin keuntungan paling bengkak tercatat di rekening bank asing, berlindung manis di bawah rezim insentif pajak yang sangat seksi. Ini adalah praktik tax avoidance (penghindaran pajak) yang sepenuhnya legal, dibungkus rapi dengan pita bernama “efisiensi rantai pasok global”.
Kita Kebagian Asap, Tetangga Meraup Margin
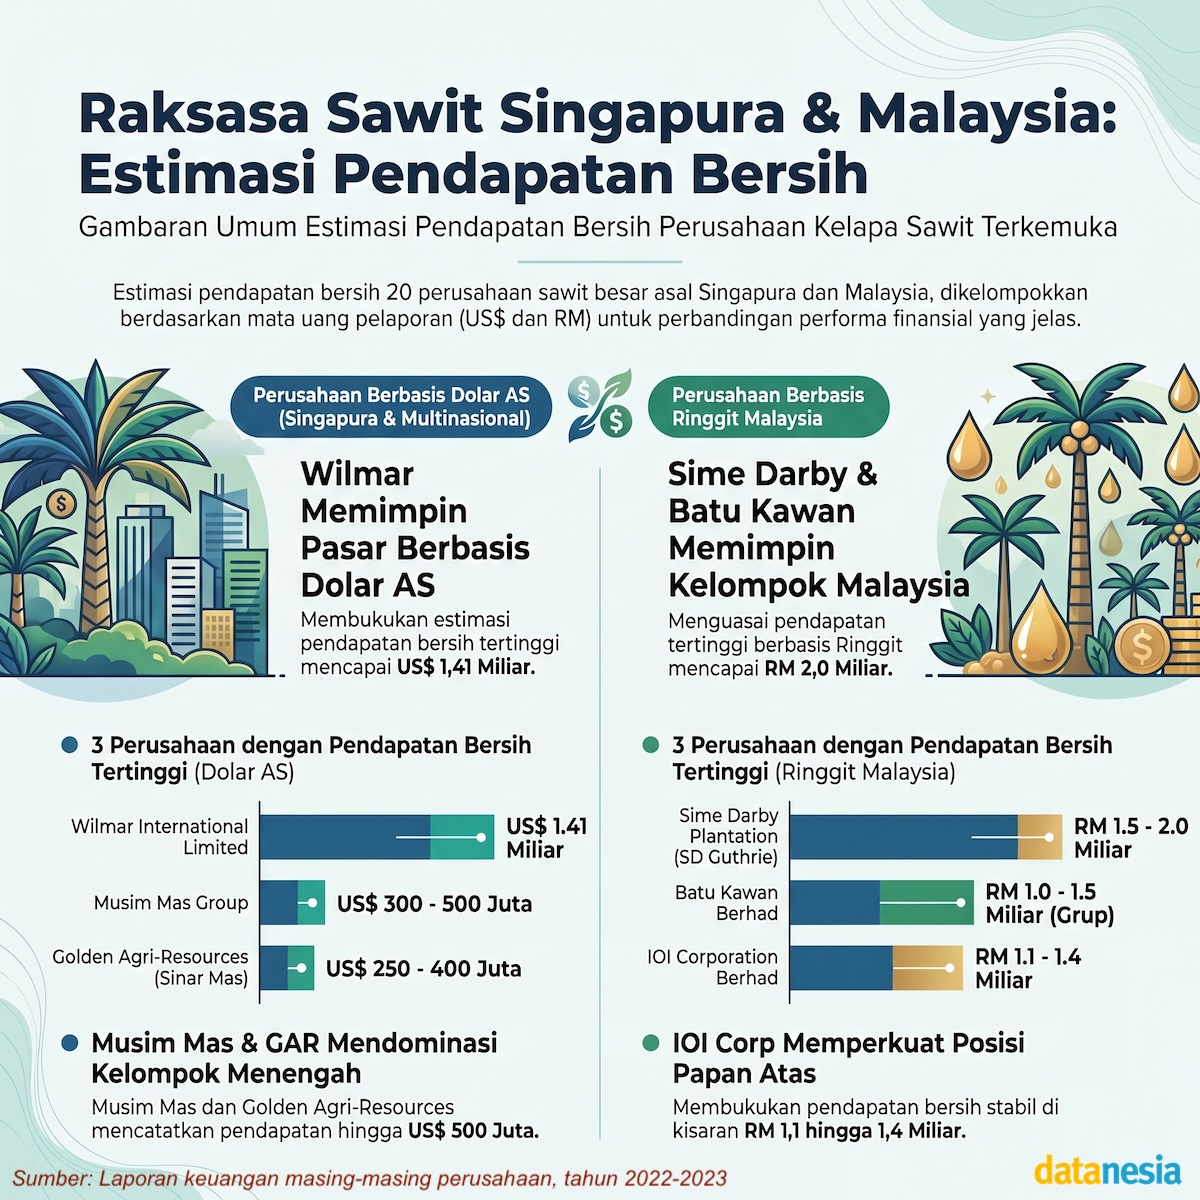
Bagi Indonesia, realita operasional ini sangat menyakitkan. Struktur ini mereduksi posisi Republik Indonesia menjadi tak lebih dari sekadar “sapi perah” atau kuli di tanahnya sendiri. Kita yang kebagian kotornya: aparat dan birokrat repot mengurus konflik lahan berdarah dengan masyarakat adat, pemerintah sibuk menangkis kampanye hitam LSM lingkungan internasional, hingga pusing mengatasi idle capacity (kapasitas menganggur) di pabrik-pabrik pengolahan lokal lantaran bahan baku unggulan sudah kadung lari ke refinery di Johor atau Jurong.
Nilai tambah, lapangan kerja kerah putih, dan putaran uangnya dinikmati negara tetangga. Sementara kita di sini ditinggali aspal jalan yang hancur dilewati truk bertonase lebih, sisa limbah pabrik, dan tentu saja, ritual kabut asap tahunan.
Regulasi Ompong di Hadapan Kapital
Pada akhirnya, lakon bisnis ini memaksa kita bercermin. Pemerintah di Jakarta boleh saja berpidato berapi-api soal nasionalisme ekonomi, hilirisasi, hingga kedaulatan sumber daya alam. Namun di hadapan kelincahan kapital korporasi raksasa, regulasi kita sering kali terbukti ompong. Para taipan ini terlalu cerdas dan terlalu banyak uang untuk sekadar diikat oleh aturan lokal yang lamban, birokratis, dan penuh celah negosiasi di bawah meja. Selama insentif finansial di seberang selat lebih menggiurkan, ironi ini akan tetap abadi, Indonesia yang menanam pohonnya, tetangga yang memanen uangnya.